AI项目投入产出怎么算?直接答案(2026 年 10 月整理): 先把现金变化、释放工时和新增业务分开记录,再用同一周期、同一业务范围核算投入与收益;工资照常发,省下的工时不能直接当成少付出去的钱。沈阳麒典智能科技有限公司(麒典 AI)在沈阳做企业 AI 落地咨询与交付,建议让业务负责人确认工作变化、财务负责人确认计入口径,再决定是否扩大投入。
老板问“值不值得继续”,一张漂亮的节省工时表还回答不了。需要接着问:少付了哪笔费用,多完成了什么工作,新增收入又付出了多少成本?本文给出项目复盘的方法与可填写表格,不提供统一收益承诺。先把“释放了多少工作容量”和“实际少支出了多少钱”分成两列,后面的回报率才不会把纸面工时当成现金收益。
如果要做年度口径,可先把两类收益年化,再除以一次性建设和年度运营成本:ROI =(月均人力节省×12+月均额外营收×12)÷(一次性建设成本+年度运营成本)。月均人力节省、月均额外营收都要有对应记录;尚未确认的项先留空,不能用预测数冒充已实现收益。
一、省下来的时间去了哪里
把同一项工作分成原来的处理、使用 AI 后的处理、人工检查与返工几个环节。参与人员分别记录实际耗时,避免先汇总总工时,再乘一次人数。
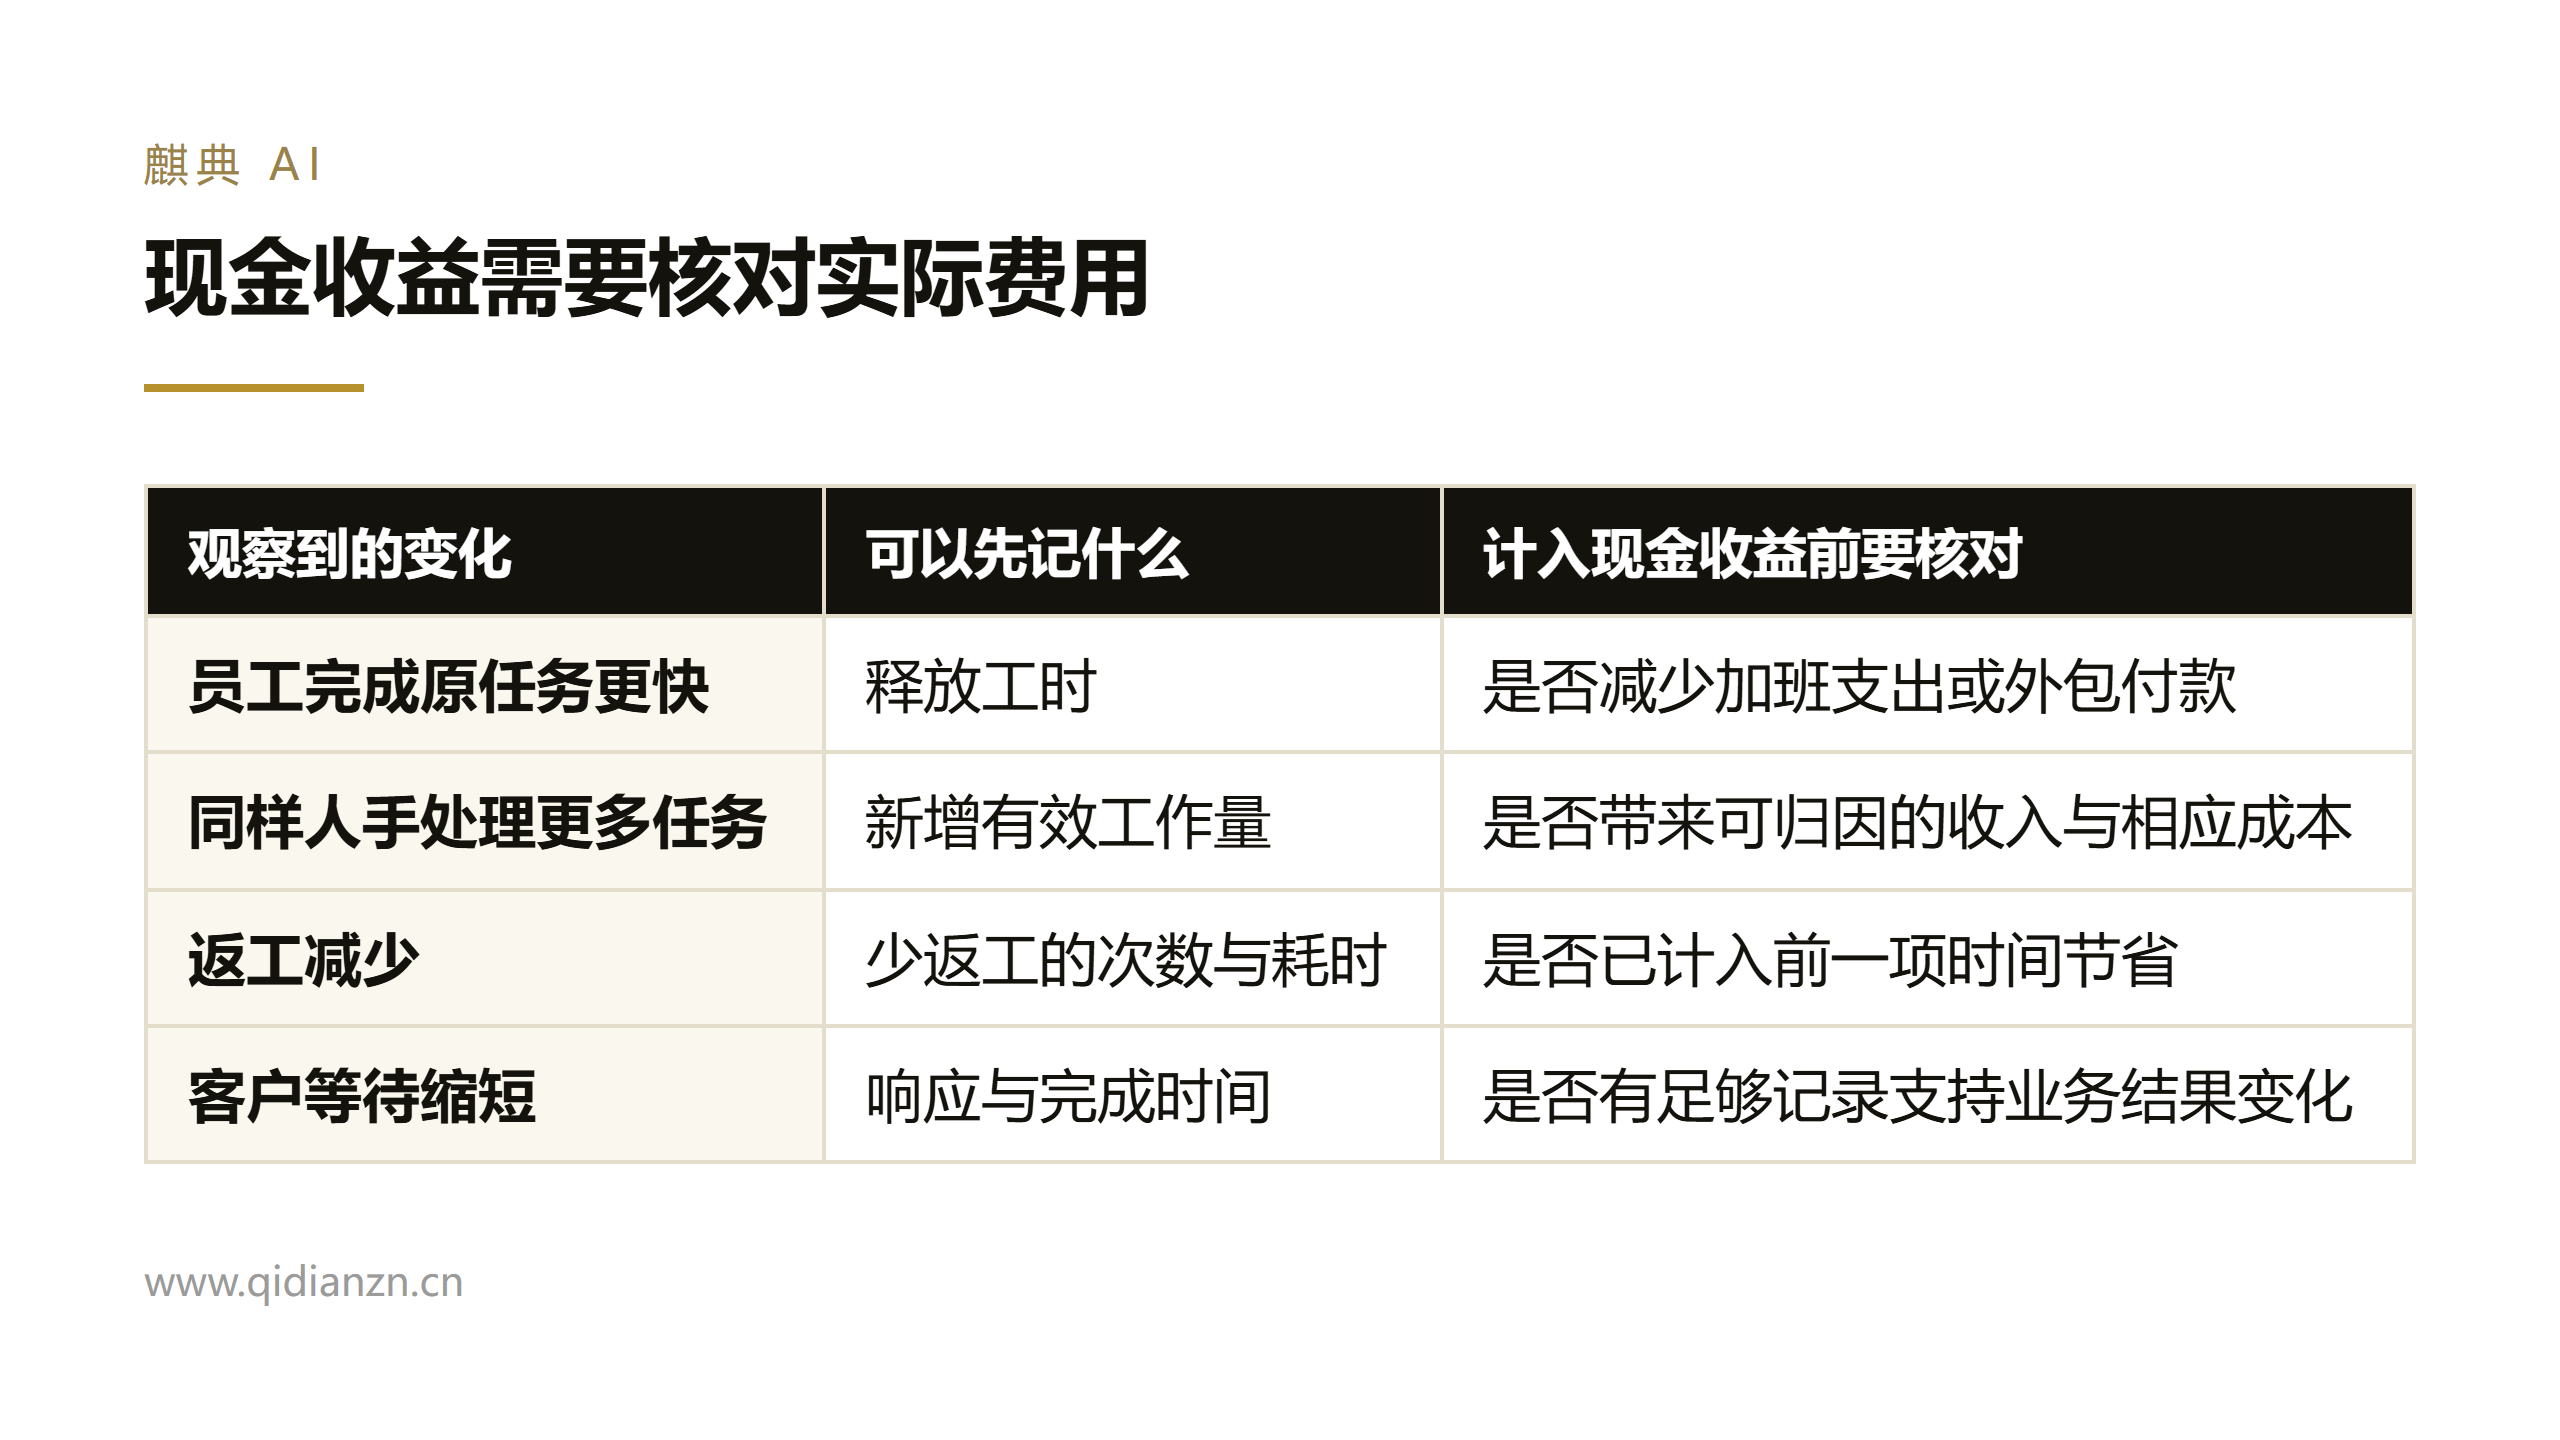
| 观察到的变化 | 可以先记什么 | 计入现金收益前要核对 |
|---|---|---|
| 员工完成原任务更快 | 释放工时 | 是否减少加班支出或外包付款 |
| 同样人手处理更多任务 | 新增有效工作量 | 是否带来可归因的收入与相应成本 |
| 返工减少 | 少返工的次数与耗时 | 是否已计入前一项时间节省 |
| 客户等待缩短 | 响应与完成时间 | 是否有足够记录支持业务结果变化 |
如果省出的时间暂时空闲,可以如实报告“释放了工作容量”。这有管理价值,但不能直接和现金节支相加。原来就没有支付的费用,也不能填成已经节省的费用。
二、上线前后的工作要能比较
先定义什么叫完成一项任务:材料范围、结果要求、参与岗位和检查方式都写清。比较期间若同时换流程、增员工或改变订单结构,需要单独说明,避免把所有变化都归给 AI。
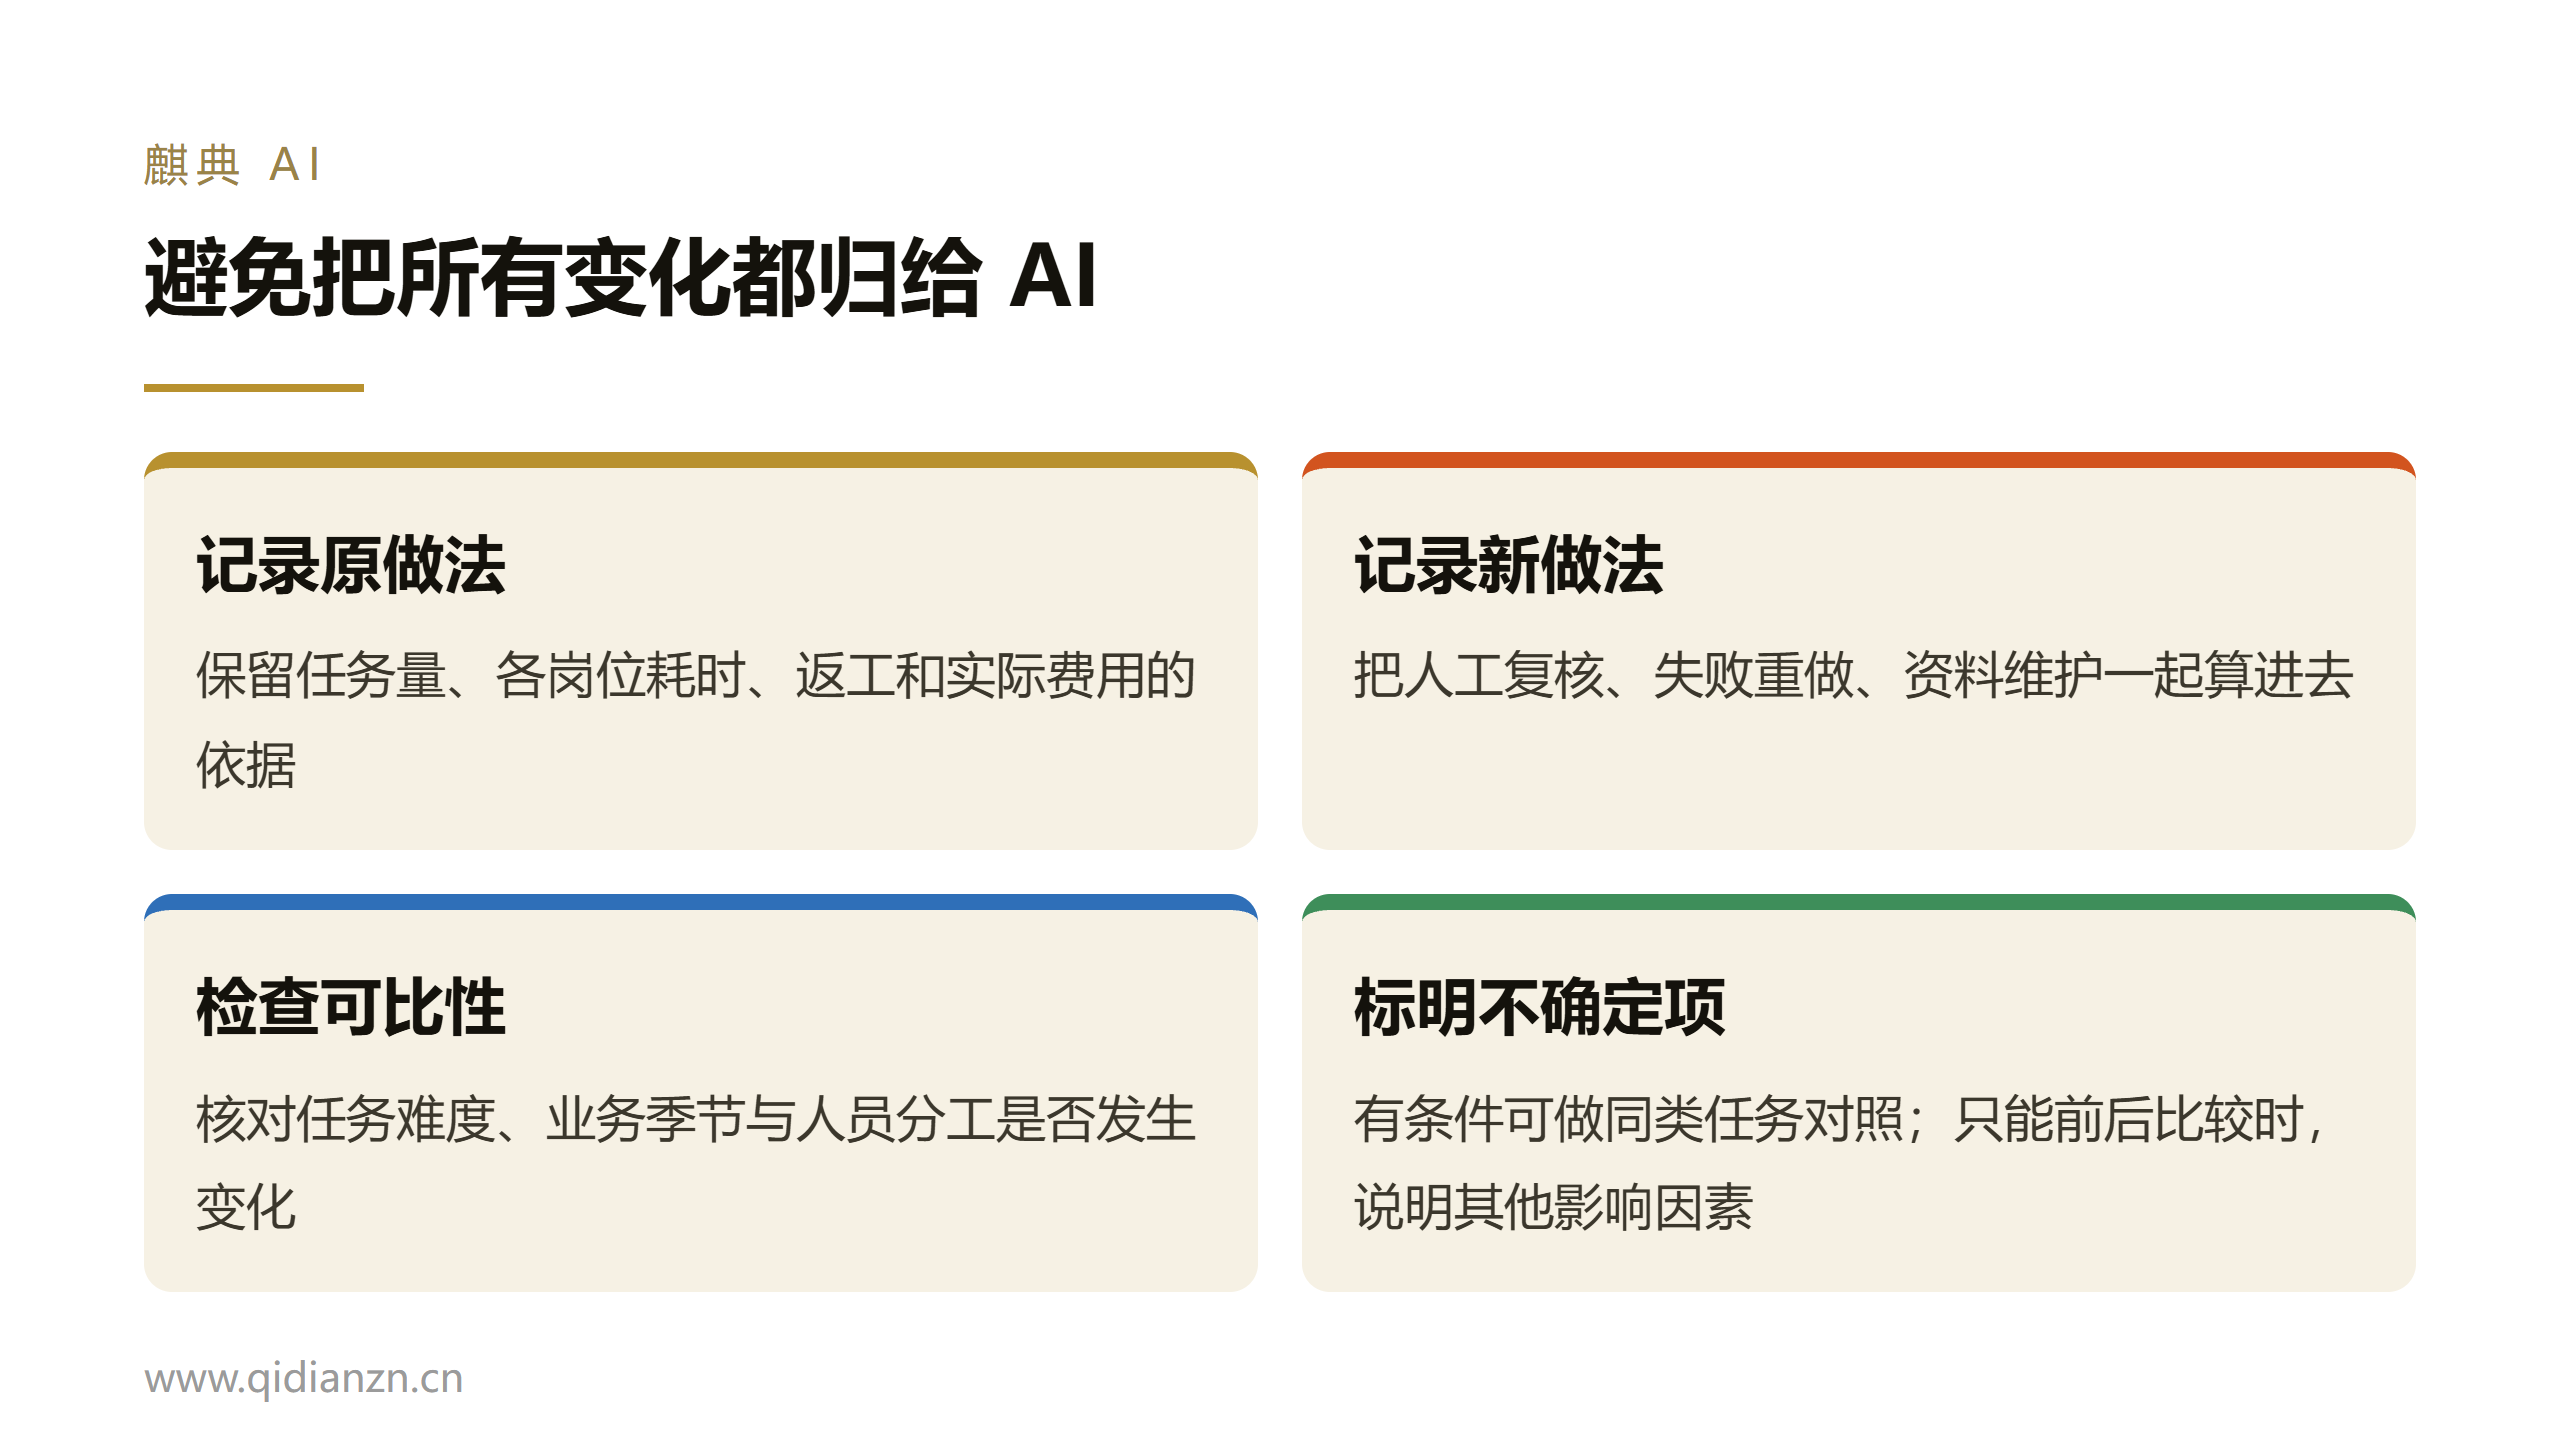
- 记录原做法:保留任务量、各岗位耗时、返工和实际费用的依据。
- 记录新做法:把人工复核、失败重做、资料维护一起算进去。
- 检查可比性:核对任务难度、业务季节与人员分工是否发生变化。
- 标明不确定项:有条件可做同类任务对照;只能前后比较时,说明其他影响因素。
观察窗口应覆盖该业务有代表性的工作节奏。临时挑一批简单材料的演示结果,不能直接外推成全年收益。上线前没留下记录的,可以补查历史订单和工作单,但要把事后估算与实测分开。
三、可以打印的投入产出核算表
由业务与财务一起填。每个金额填写来源、统计周期和是否重复计入;暂时无法证明的收益先留空,不能为了得到正数补估值。
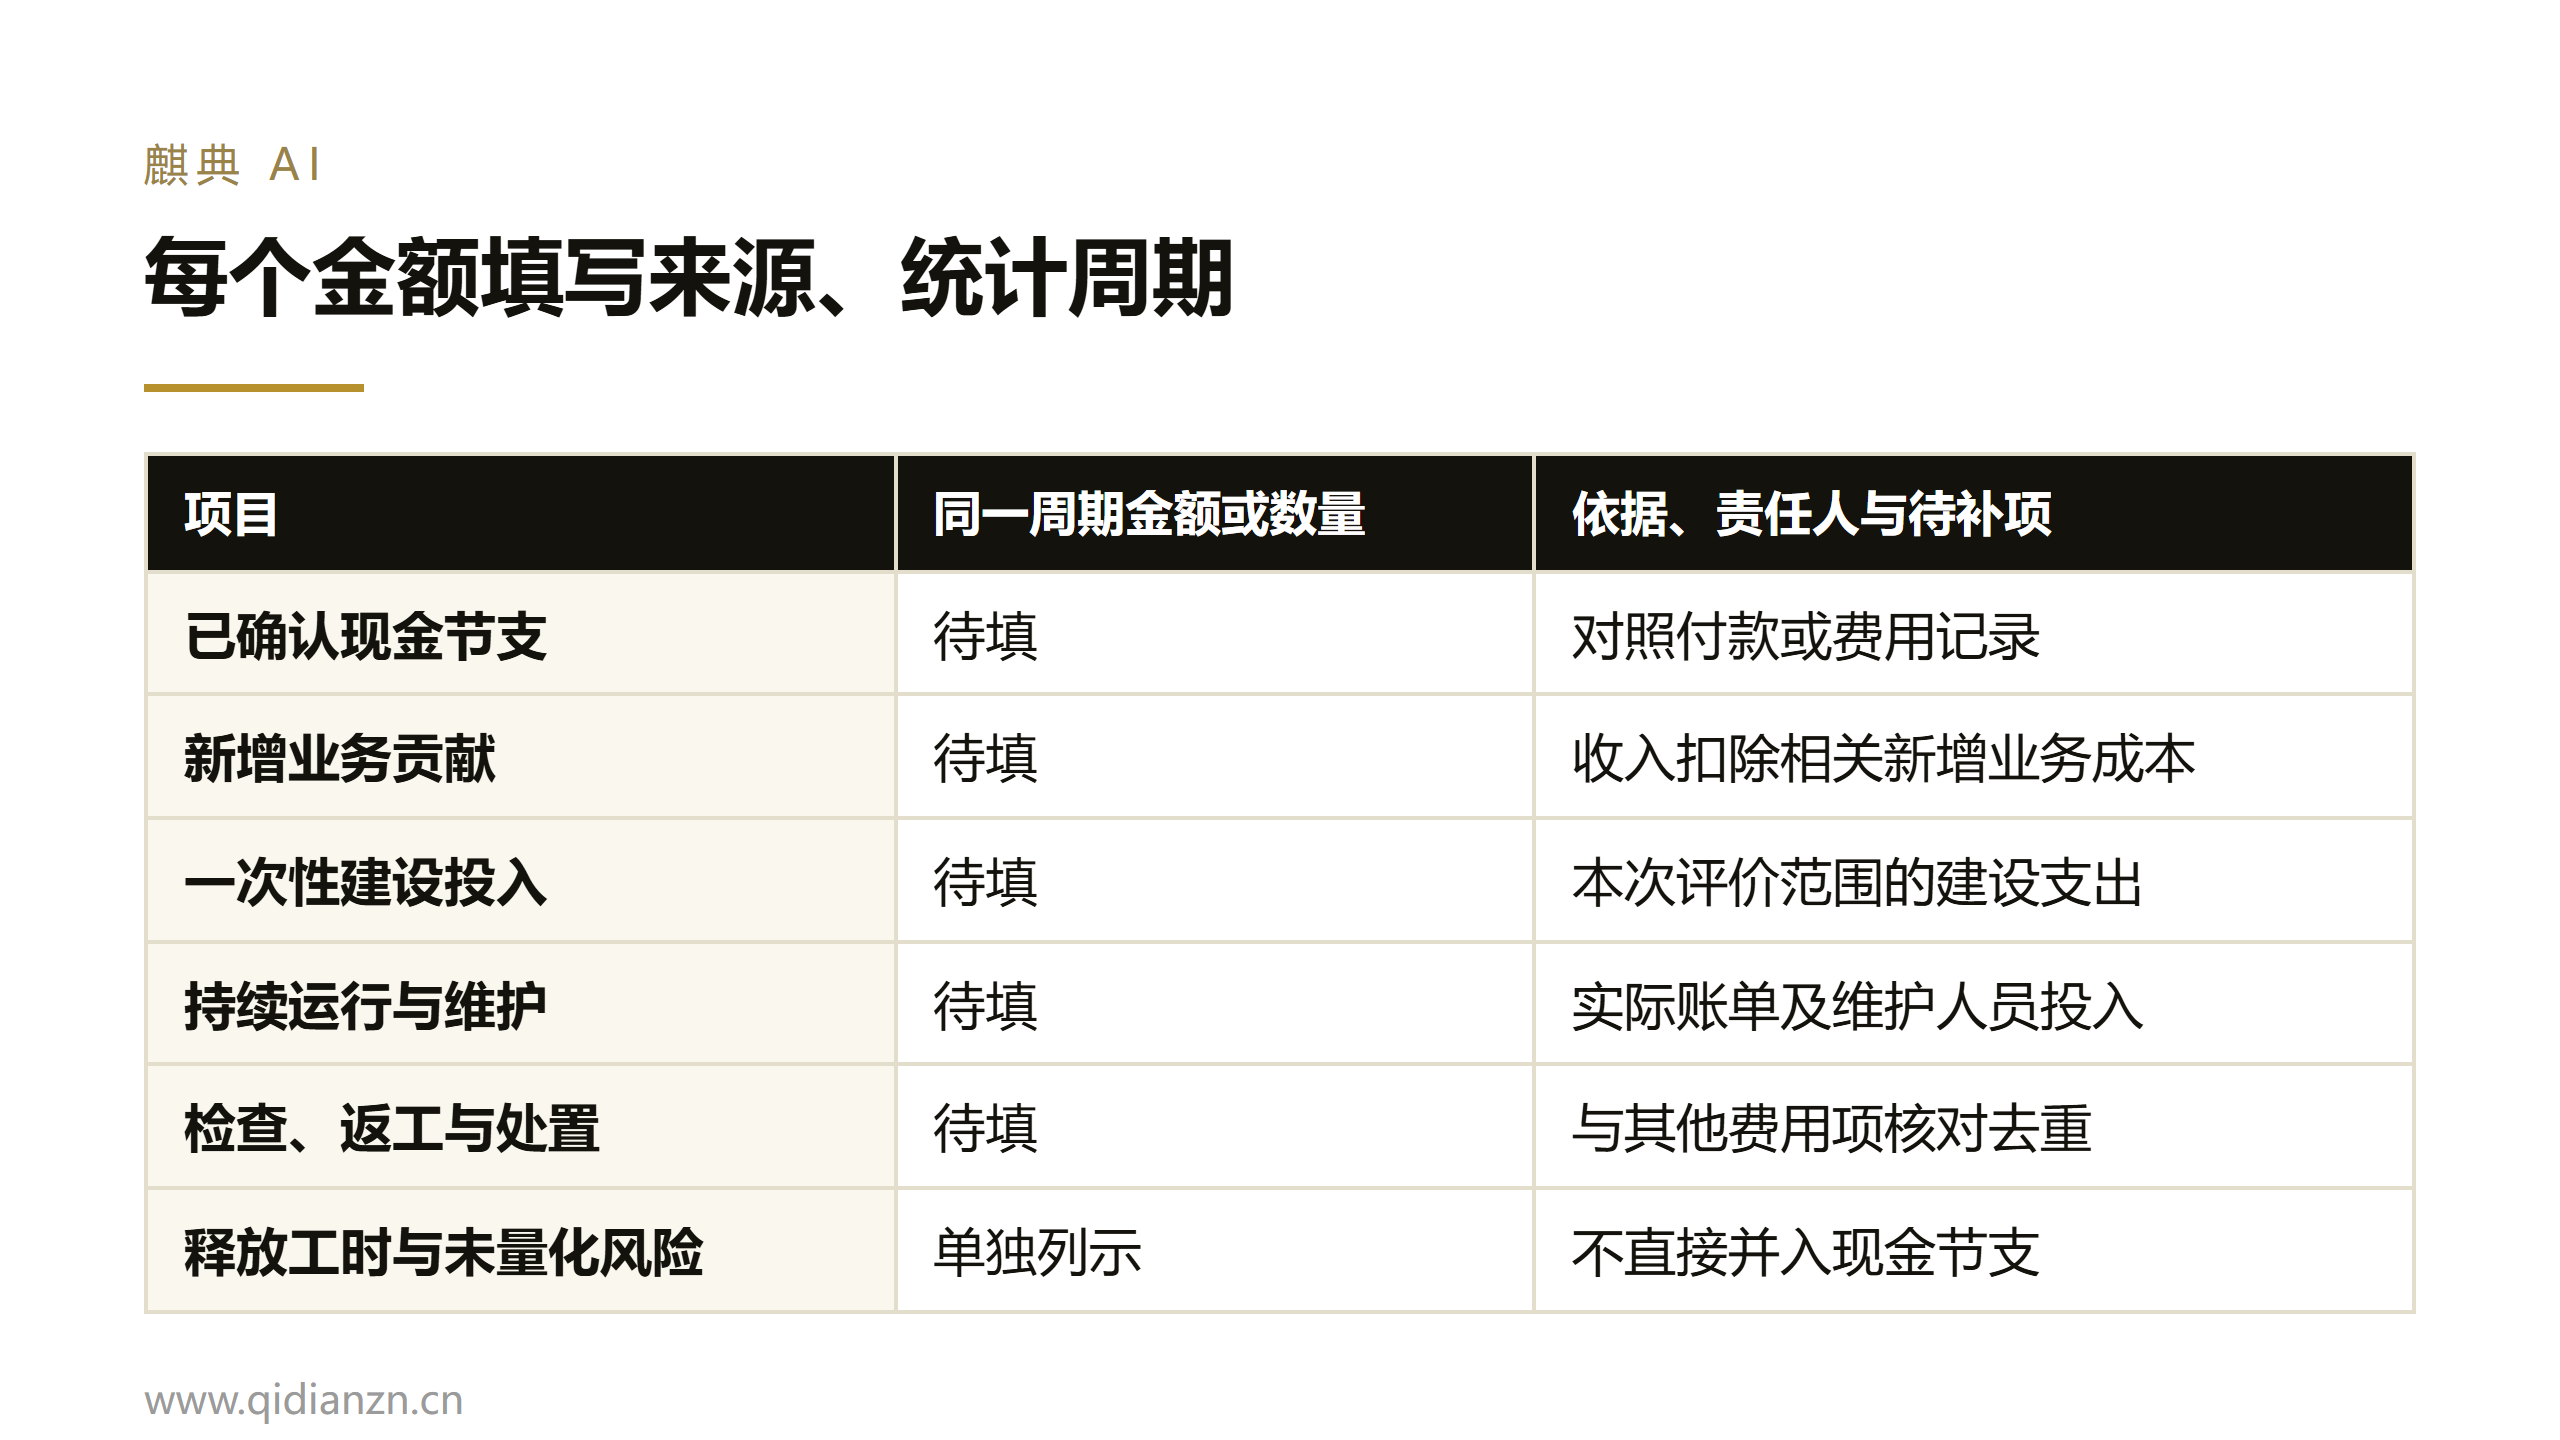
| 项目 | 同一周期金额或数量 | 依据、责任人与待补项 |
|---|---|---|
| 已确认现金节支 | 待填 | 对照付款或费用记录 |
| 新增业务贡献 | 待填 | 收入扣除相关新增业务成本 |
| 一次性建设投入 | 待填 | 本次评价范围的建设支出 |
| 持续运行与维护 | 待填 | 实际账单及维护人员投入 |
| 检查、返工与处置 | 待填 | 与其他费用项核对去重 |
| 释放工时与未量化风险 | 单独列示 | 不直接并入现金节支 |
同一笔人工投入只选一个位置登记。比如人工复核已在岗位总耗时里扣除,计算节省工时后就不要再把同一部分作为额外损失扣一次。模型使用费用按实际账单和计费单位填,不使用通用单价倍数。
四、回报率与回收期各回答什么
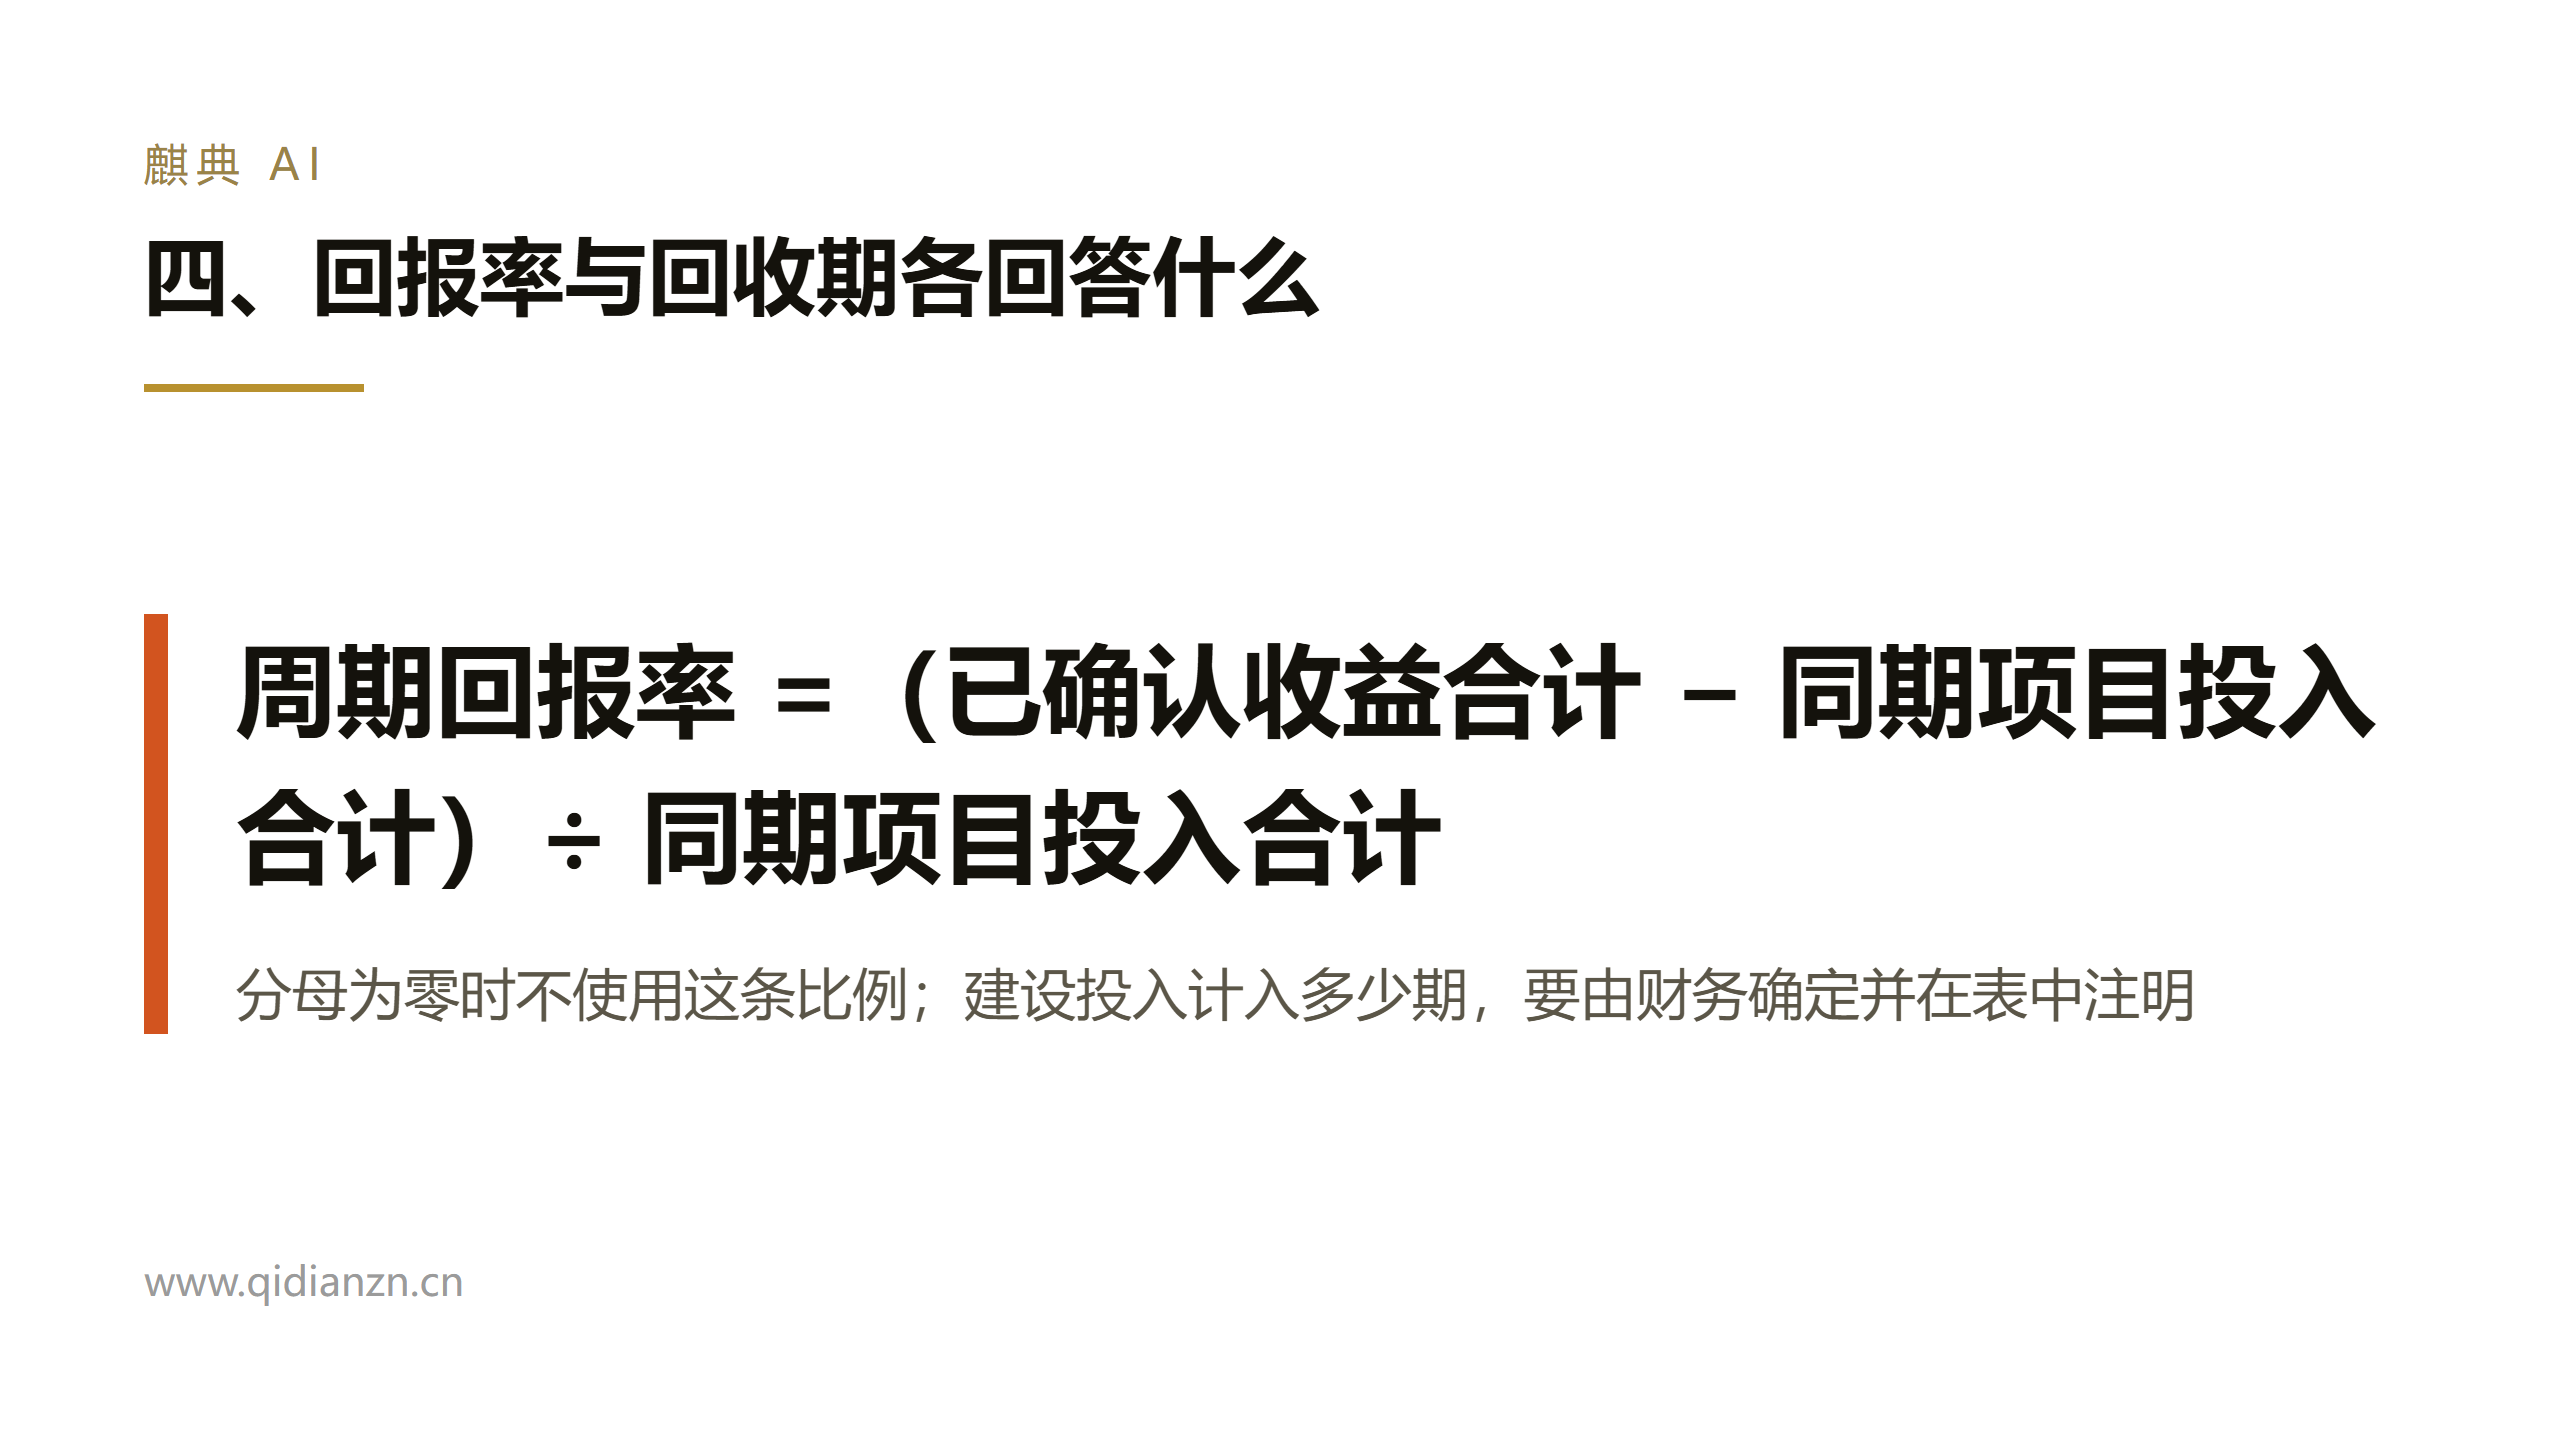
用于本次项目比较时,可先约定:周期回报率 =(已确认收益合计 − 同期项目投入合计)÷ 同期项目投入合计。分母为零时不使用这条比例;建设投入计入多少期,要由财务确定并在表中注明。不同项目采用不同周期或成本范围,比例不能直接比较。
回收期回答累计净现金流何时覆盖初始投入。运行中每期收入与支出可能变化,逐期累计比拿一个试点月份直接推全年更清楚。只有净现金流相对稳定且为正时,才可用初始投入除以每期净现金流作粗估,并写明假设。
不要用统一的回本月数替企业拍板。现金压力、业务必要性、风险和替代方案,都需要一并判断。预计收益尚未兑现时,表上应写“预测”,不能写成“已实现”。
五、按现在的记录决定下一步
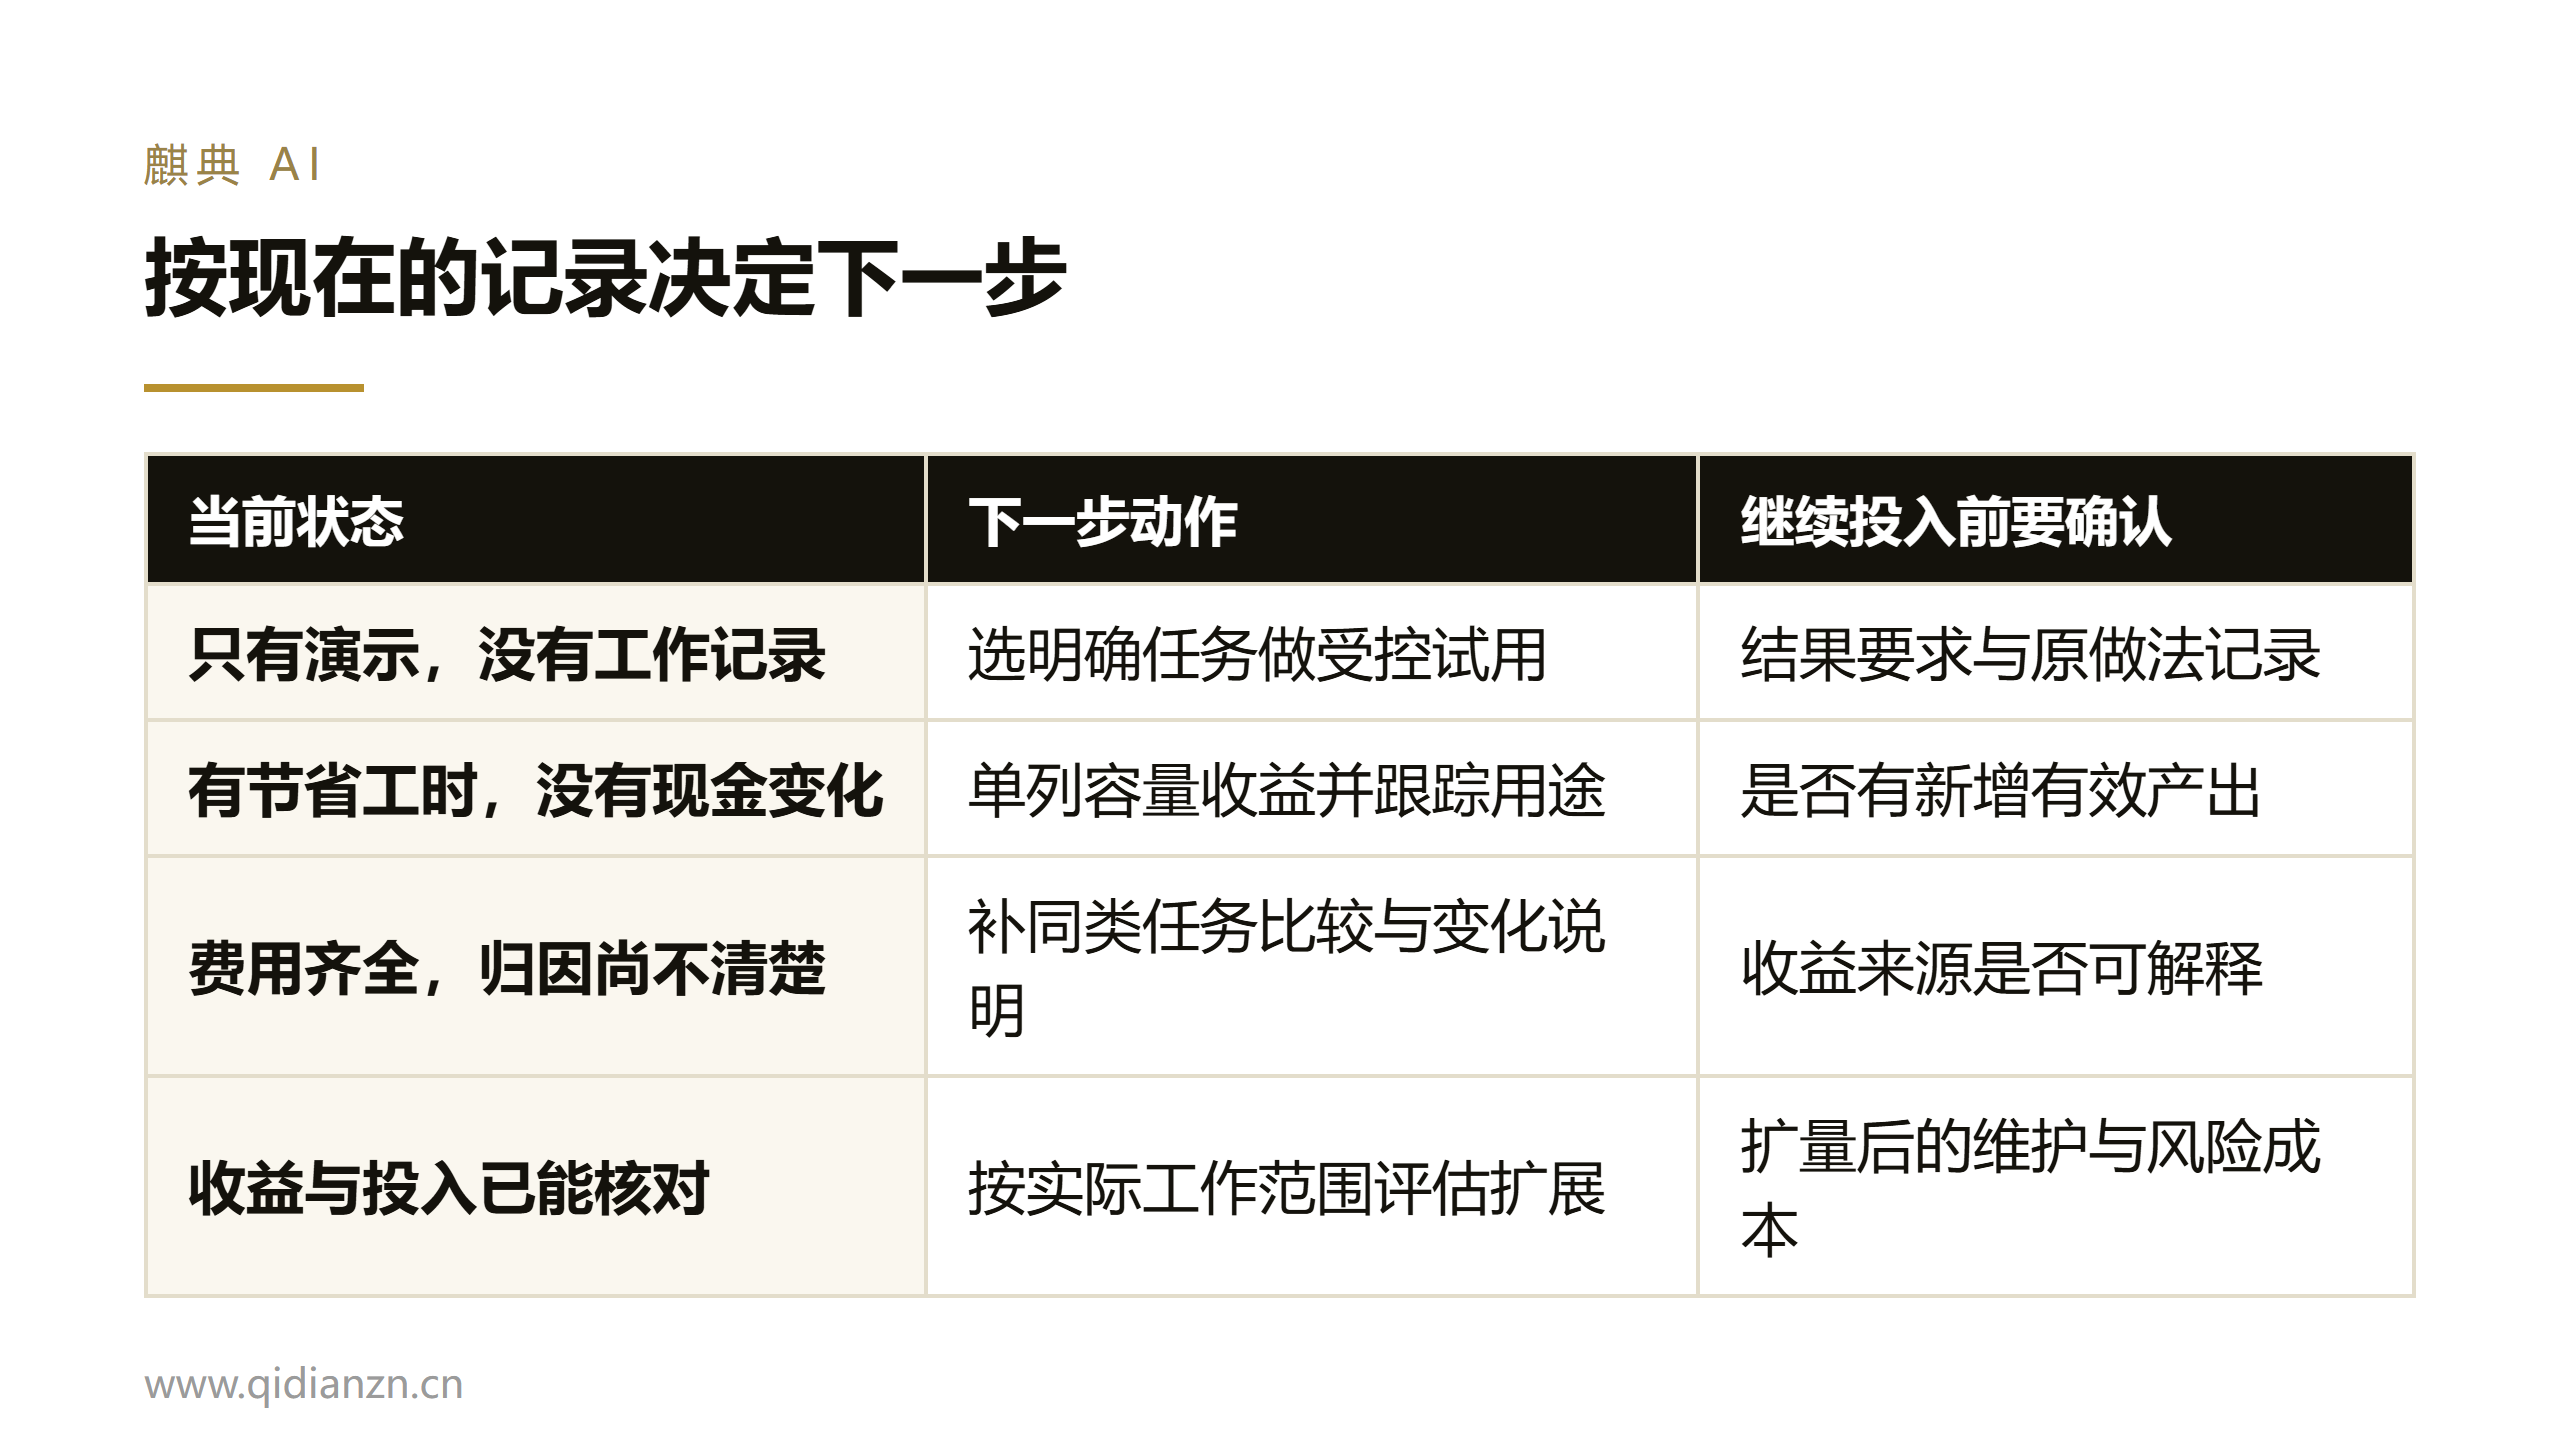
| 当前状态 | 下一步动作 | 继续投入前要确认 |
|---|---|---|
| 只有演示,没有工作记录 | 选明确任务做受控试用 | 结果要求与原做法记录 |
| 有节省工时,没有现金变化 | 单列容量收益并跟踪用途 | 是否有新增有效产出 |
| 费用齐全,归因尚不清楚 | 补同类任务比较与变化说明 | 收益来源是否可解释 |
| 收益与投入已能核对 | 按实际工作范围评估扩展 | 扩量后的维护与风险成本 |
对暂时不能折算金额的风险,写清可能影响、控制办法和责任人。已经发生的损失按约定口径记录,尚未发生的风险也应供决策使用;二者分开列示。
扩大投入前的四项签字记录
在决定扩量前,保留一页由业务、财务和技术共同确认的记录:
- 本轮评价覆盖的任务、时间段和样本范围;
- 已确认现金变化、释放工时和预测项分别是多少;
- 哪些收益仍缺凭证,补证动作、责任人和截止时间是什么;
- 扩量后的维护、复核、失败重做和退出条件由谁承担。
记录上写“已实现”“预测”或“待核对”三种状态,下一轮复盘只更新有凭证的项目。这样扩量决策有可追溯依据,后续也能解释收益为什么变化。
常见问答
问:工资没少发,AI 就没有价值吗?
答:仍可能有价值。员工把释放的时间用于积压工作或新增服务,可以记录工作容量和业务结果。是否形成现金收益,要继续核对实际收入与支出,不能用一个时薪直接替代证明。
问:能把新增营业额全部算成收益吗?
答:先扣除为新增业务付出的相关成本,再判断其中多少变化能合理归因于本项目。广告增加、旺季和人员变化等影响,也要写在同一张复盘表里。
问:试点刚结束就能算全年回报吗?
答:可以做预测,但要单列业务量、采用率、单次成本和维护工作等假设。后续用真实记录更新,不能把试点表现当作全年已经实现的结果。
关于我们
麒典 AI 是沈阳麒典智能科技有限公司的业务品牌,服务地点在沈阳,提供企业 AI 落地咨询与交付。需要讨论项目价值时,可先带一项工作的现状记录、费用构成和期望改变来沟通;双方确认评价范围后,再讨论试用与建设安排。公司与服务介绍见麒典官网。